时间:2026-08-13
 来源:
2026年行至过半,晶振行业处在一个微妙的位置上。
一边是终端AI、新能源、机器人等趋势性需求持续向上,给行业描绘了一幅足够诱人的增长蓝图;另一边是上游原材料涨价潮汹涌而至,MLCC、晶片、基座……几乎所有关键环节都在涨,层层传导,把整个供应链卷进了一场"不是你想要、是被推着走"的“非常规”行情里。
过去十年,中国晶振行业其实已经习惯了"需求驱动"的节奏:消费电子换代、5G建设铺开、汽车电动化提速,每一轮终端创新都带来一波可预期的增量。但2026年的行情逻辑变了——这一次不是需求先动,而是供应链先动。
有人说,晶振景气周期至少还有三年;也有人说,中间可能要经历一次调整,行业才会更健康。两种判断都有各自的道理,但共识是:2026年,不是普通的市场波动年。
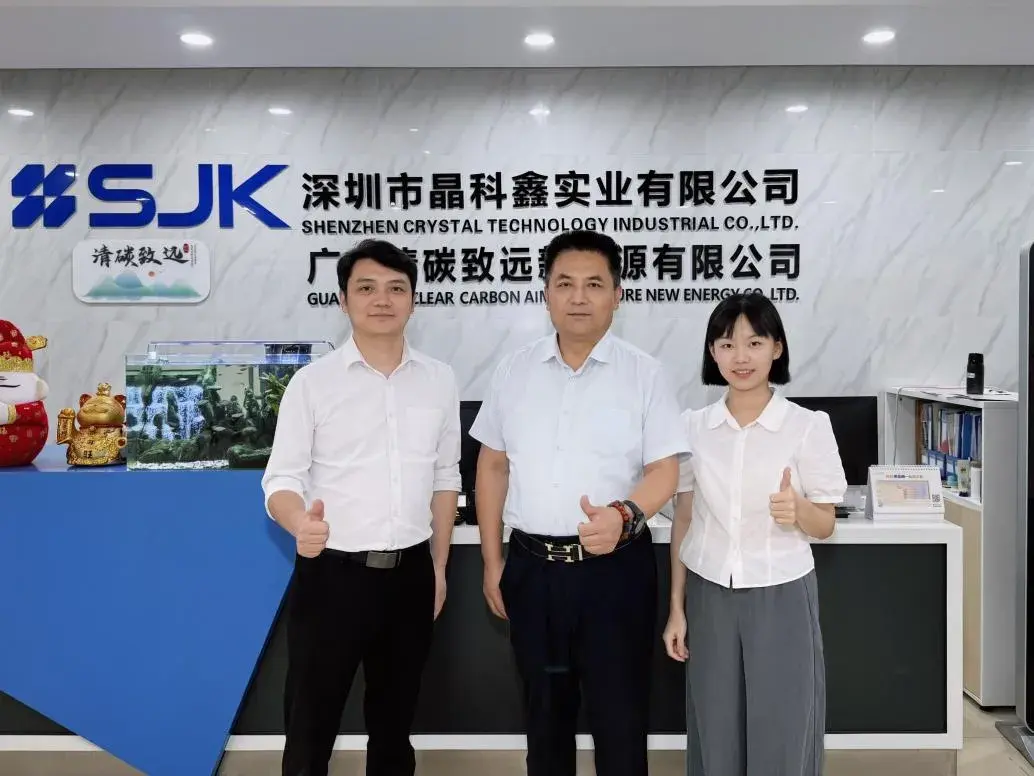
这个判断,是慧聪电子网在走访晶振产业链多家企业时反复听到的。其中,深圳市晶科鑫实业有限公司总经理孙刚的观察,或许提供了一个值得深思的视角。孙刚在晶振行业待了37年,1989年入行,2003年创立晶科鑫,一路看着日本品牌独占市场,到今天国产替代走向全球竞争,他的判断足够贴近真实市场。
一、涨价潮:不是一家的事,是整条链的事
2026年的晶振涨价,不是单一环节的调价,而是整条供应链的联动。
先看最上游的信号:头部MLCC大厂于今年3月宣布对AI服务器、高端车规用MLCC调涨15%至35%,这是其近三年来的首次大规模调价。MLCC一涨,晶振用的晶片、基座等核心材料随即跟进——上游材料成本抬升,不涨就保不住利润。
孙刚把这轮传导逻辑说得很直白:“你不同步涨,利润就被吃掉了。”
这轮涨价的特殊性在于它的覆盖面:从材料到元件,从日系到台系到大陆厂商,几乎无人置身事外。孙刚在行业里三十多年,经历过不止一轮涨价周期,但他评价这轮行情时用了"非常规"三个字——不是某类产品缺货带来的局部紧张,而是整个供应体系的不确定性集中爆发。
比涨价本身更值得关注的,是涨价潮带来的博弈心态变化。
晶片供应商过去为保订单,往往愿意低价接单、拼命赶工。今年,部分晶片供应商的态度出现了明显转变——不是直接说不做,而是主动放慢节奏、延迟交货,间接向工厂施压。孙刚的观察是:“他们放慢节奏,把压力传导到下游,让你自己接受涨价信号。”
这一招,比直接发调价函更让工厂被动——排产计划、库存策略全部被打乱,整条供应链陷入被动循环。不少工厂的节奏,已经从"按单排产"变成了"追料保产"。
孙刚也提到,大部分晶振厂商的涨价策略相对规范——涨价有据可查,给出明确的执行时间表和缓冲期,让下游有调整空间。
但涨价潮之下,没有谁是真正的赢家。 上游在博弈,中游在承压,下游在备货——整条链都在"闯关"。而对行业来说,这轮涨价也在倒逼一件事:让真正有成本管控能力和供应链管理能力的企业浮出水面。
二、备货热背后的隐忧:繁荣和泡沫共同存在
涨价潮之上,是AI算力建设带来的备货热潮。
2026年,终端客户几乎清一色选择了"全套备货"策略——MLCC要备、晶片要备、IC也要备。孙刚说,“他们不是不知道库存高,是不敢少备,因为缺任何一颗都不能开机生产。”
这个逻辑在短期内拉动了晶振工厂的订单。但孙刚提了一个行业里不少人私下在算、但公开场合不太愿意说的账:“如果明年上半年终端消化不动,你这条产线可能就空着。”
这不是唱衰AI,而是对产业节奏的审慎判断。
孙刚认为,AI对晶振的拉动效应是真实的,但当前市场里存在两股力量——一股是真实的增量需求,另一股是超出实际需求的超额备货。“这两股力量混在一起,现在看起来是好的,但到明年某个时间点要分开看。”
他的观点是:真正的考验可能在明年第一季度。届时,超额备货的消化情况,将决定这轮行情是"V形反弹"还是"调整消化"。
把视角拉长看,晶振行业的长期需求曲线依然向上。根据共研网数据,2025年全球汽车晶振市场规模约44亿元,2026年预计增长至51亿元,2032年有望达到135亿元。亚太主导制造与消费、欧美占据高端需求核心、中国增速领跑的格局没有改变。
AI浪潮把这条产业链的需求预期抬得很高,但越是预期高企的时候,越需要冷静判断:哪些需求是真实的,哪些是备出来的。
三、“被逼往上走”:大厂战略性撤退,国产品牌的机会
涨价潮和备货热的另一面,是中国晶振行业产能结构的一次被动重塑。
孙刚表示:头部晶振厂商(包括部分上市公司),正在主动减少甚至退出通用规格(如3225等传统主力尺寸)的生产,把资源腾出来做更高频、更高稳定性的产品。
背后是清晰的商业逻辑:通用规格玩家多、价格透明、利润薄,原材料成本上涨的背景下,量越大反而越难受。“低端那个市场,大家都扩产能,最后谁都赚不到钱。有实力的,往高端走;没实力的,就在下面卷。”
这个趋势,对国产品牌来说,是一个战略性的机会窗口。
回顾中国晶振行业的发展路径,其实是一条清晰的进阶曲线:从早期"不得不"仿制进口产品起步,到掌握1612、1210等超小尺寸晶振的量产技术,再到进入车规、军规等高端认证体系。每一轮"被逼"的升级,回头看都是行业整体水平的一次跃迁。
这次大厂撤退留下的市场空白,同样需要有人填上——而能够在"填空"的同时完成品质和品牌升级的企业,将在下一轮周期里占据一些位置。
与此同时,日系厂商正在高端市场"向上收缩",部分海外客户开始主动寻求更具性价比的替代方案,这给中国供应商腾出了空间。孙刚说,国际客户换供应商的测试认证成本远高于价格差,一旦建立信任就不轻易更换——这恰恰是国产品牌用长期主义换口碑的机会。
晶科鑫正在走这条路。"我们这两年把车规认证、军规认证都做了。产品路线在调整,从以前追求更小尺寸,到现在覆盖更完整、更高稳定性的频谱。"孙刚说,“越往上走,竞争对手越少,供应链越稳定。”
“被逼往上走”,听起来是被动的,但本质上是一次主动的战略选择——不是大厂愿意往下走,而是他们看到了更值得走的路。 国产品牌在这个窗口期,能不能接住这波机会,靠的是这两年的积累够不够扎实。
四、车规晶振:机会在新能源车,门槛在认证周期
涨价潮之外,晶振行业的下一个增量主战场是新能源车。
孙刚的判断务实:“传统车用晶振,日系、德系供应链体系根深蒂固,短时间内难以撼动。真正的机会在新能源车和智能车——特别是有智能化系统的部分。”
与传统燃油车相比,新能源车的电子化程度大幅提升:车门控制、车锁、充电桩、中控娱乐、语音助手、倒车雷达、摄像头……每一个功能模块背后都有晶振的用量。根据行业此前披露的数据显示,晶振用量从传统燃油车的约30颗,提升至电动车的70至120颗——数倍的增长,而孙刚的观察是:“智能化的部分全部算上,用量会更大。”
这背后的行业逻辑是:燃油车时代的电子架构相对简单,车规晶振市场长期被国际大厂把持;而智能电动车重塑了供应链的准入规则——新平台、新架构、新供应商体系,给中国晶振企业打开了一道此前不存在的门。
谁先完成车规认证、谁先进入新车型的BOM表,谁就锁定了未来数年的稳定订单。
晶科鑫的车规战略是"农村包围城市":不硬攻安全等级最高的核心件,先从外围智能化应用切入。孙刚举了一个例子:比亚迪从卖车到布局人形机器人,先在自己的工厂产线上验证,验证好了再对外卖。“这个路径很务实,对场景的理解比很多纯机器人公司都深。”
车规市场的特点,也决定了这是"慢赛道"。 通过AEC-Q200等车规认证只是第一步,进入整车厂供应体系往往还要经历两三年甚至更长的验证周期;但一旦进入供应链,黏性也极强。孙刚说,晶科鑫的车规布局是战略性的,“先撕开口子,用量起来之后再往核心件渗透”。
五、一颗小晶振的产业大价值
写到最后,想回到一个最基本的问题:晶振这个行当,究竟值不值得长期坚守?孙刚在这个行业待了三十七年。他的回答是:路越走越难,但值得。
"你经历过了,才知道怎么面对。"他说,“企业发展的方向还是好的。”这话听起来朴素,但放在2026年的语境里,有其分量。
过去十年,中国晶振行业完成了从无到有、从模仿到替代的过程。但替代到一定程度,就开始进入同质化竞争——大家都在做类似的产品,都在中低端市场里卷价格。这个阶段,是每个制造业品类都会经历的"青春期",熬过去就进入成熟期,熬不过去就淘汰。
2026年的涨价潮,或许正在加速这个出清过程。
大厂往上走,中小厂商要么跟着升级,要么在中低端市场里被进一步压缩。这是压力,也是机会——就看谁在这两年做好了准备。
孙刚说,他看好长期,但短期要谨慎。
这是37年的老兵,在穿越过多轮周期之后,说出的本能判断。对整个晶振行业来说,这个判断同样值得记下:真正能穿越周期的,从来不是靠风口,而是靠积累。



 HC-49S X'TAL标准操作及检查程序(SOP/SIP) 1